Право использования СБИС — это неисключительная лицензия на сервис (РИД), а не основное средство. Однако информация о применении счета 97.21 для годовой подписки сейчас является устаревшей.
Экономическую суть: это услуга доступа к облачному сервису (SaaS), а не покупка программного обеспечения в собственность.
Именно этот факт — отсутствие контроля над самим программным кодом и инфраструктурой — является ключевым аргументом для бухгалтера, почему СБИС нельзя учитывать как нематериальный актив (НМА) на счете 04.
логика абсолютно верна в части того, что это неисключительное право и исключительные права остаются у «Тензора». Однако вывод о применении счета 97 на данный момент является ошибочным.
С отчетности за 2024 года счет 97.21 больше не используется для учета лицензий на программное обеспечение. Это связано с обязательным применением ФСБУ 14/2022 «Нематериальные активы» и обновленного ФСБУ 26/2020.
СБИС — это не НМА (так как нет контроля над активом по пп. «г» п. 4 ФСБУ 14). Из этого следует не возврат к старому счету 97, а переход на новый порядок:
Ошибка: «Годовой тариф — это классический случай для счёта 97».
Как правильно: Годовой тариф — это классический случай для использования счета 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности».
Как правильно: Годовой тариф — это классический случай для использования счета 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности».
В программе 1С:Бухгалтерия 8.3 начиная с версии 3.0.155 реализован именно этот механизм. Использование счета 97 сейчас приведет к искажению бухгалтерской отчетности, так как он предназначен теперь только для специфических затрат (например, разовых платежей за сертификацию или страхование), но не для лицензионных договоров на ПО.
Как работает современный учет (ФСБУ 14/2022)
Поскольку облачный сервис СБИС не признается ни основным средством, ни НМА, он классифицируется как «Право пользования РИД», которое учитывается обособленно от НМА.
Важный нюанс про критерии НМА (для понимания границы)
По ФСБУ 14 в НМА попадают объекты с исключительными правами. Это верно, но есть дополнительные условия. Даже если бы вы купили исключительную лицензию на самописную программу, она стала бы НМА только если одновременно выполняются три условия:
- Права получены для деятельности организации.
- Срок полезного использования более 12 месяцев.
- Стоимость объекта выше лимита, установленного в вашей учетной политике (компании могут установить лимит, например, 100 000 рублей, чтобы не учитывать дешевые программы как НМА).
Для СБИС первое условие отсекается сразу на этапе классификации договора (отсутствие контроля), поэтому дальнейшие проверки суммы и срока уже не требуются — путь всегда ведет на расходы через счет 76.18.
Выбор способа учета зависит от трех факторов: срока действия договора, стоимости лицензии и того, является ли ваша организация субъектом малого предпринимательства (СМП) с правом на упрощенный бухучет.
Ниже приведены три типовых сценария. Выберите тот, который соответствует вашим условиям.
Сценарий 1. Краткосрочная лицензия или несущественная сумма (до 12 месяцев)
Условия: Срок подписки — до 12 месяцев включительно ИЛИ стоимость невелика для вашей компании (ниже лимита в учетной политике), либо вы ведете упрощенный бухучет как СМП. Логика: Расход признается единовременно, так как он краткосрочный или несущественный.
Проводки:
Оплата: Дт 60.02 Кт 51 (если была предоплата).
- Отражение расхода (дата акта):Дт 26 (44.01) «Общехозяйственные расходы» / «Издержки обращения» Кт 60.01
Зачет аванса (если был): Дт 60.01 Кт 60.02. В 1С: Документ «Поступление (акт, накладная, УПД)», вид операции «Услуги». В счете затрат указываете 26 или 44. Счет расчетов — 60.01.
Сценарий 2. Годовая или долгосрочная лицензия (стандартный случай)
Условия: Срок подписки более 12 месяцев (например, 15 месяцев). Организация не имеет права на упрощенное списание таких сумм. Стоимость выше лимита для немедленного списания, но ниже порога существенности для НМА. Логика: Это классическая неисключительная лицензия по ФСБУ 14/2022. Используется счет 76.18 вместо устаревшего 97.21.
Проводки:
Отражение права (дата акта):
Дт 76.18 Кт 60.01 — полная стоимость услуги.
Ежемесячное признание расхода (последнее число каждого месяца):
- Сумма = Полная стоимость / Количество месяцев.
- Дт 26 (44.01) Кт 76.18 — доля расходов за текущий месяц. В 1С:
- При поступлении: документ «Поступление (акт, накладная, УПД)», вкладка «Услуги», счет затрат — 76.18.
- Ежемесячно: операция вручную или регламентная операция закрытия счета 76.18 (настраивается через справочник номенклатуры услуг).
Сценарий 3. Дорогая локальная лицензия (полноценное НМА)
Условия: Права установлены на ваш сервер/компьютеры (не облако), срок использования строго более 12 месяцев, а стоимость существенно превышает лимит, установленный в учетной политике для малоценных активов (например, свыше 100 000 руб.). Логика: Объект отвечает всем критериям признания НМА согласно ФСБУ 14/2022.
Проводки:
Капитальные вложения (дата акта):
- Дт 08.05 Кт 60.01 — формирование первоначальной стоимости.
- Дт 19.02 Кт 60.01 — выделен НДС (входящий НДС по НМА идет на субсчет 19.02).
Принятие к учету (дата готовности к использованию):
- Дт 04.01 Кт 08.05 — объект введен в эксплуатацию как НМА.
Начисление амортизации (ежемесячно):
- Дт 26 (44.01) Кт 05 — начислена амортизация НМА.
Далее амортизация считается автоматически при закрытии месяца.
Важное правило: Если у вас облачная подписка СБИС (SABY), вариант 3 вам категорически не подходит, даже если она стоит миллион рублей на 5 лет. Отсутствие контроля над кодом программы делает невозможным ее учет на счете 04. Для облака используйте только сценарии 1 или 2.
Сама лицензия СБИС (доступ к сервису)
НДС нет («Без НДС»). «Тензор» (ООО «Компания Тензор») включен в Единый реестр российских программ для ЭВМ и баз данных. Согласно пп. 26 п. 2 ст. 149 НК РФ, передача прав на использование ПО из этого реестра освобождена от обложения НДС.
- Как это выглядит в документах: В УПД по строке «Право использования программного продукта "СБИС"» в графе «Ставка НДС» будет указано «Без НДС». Эту сумму вы просто принимаете к учету полной стоимостью (например, Дт 76.18 Кт 60 — 5 000 руб.).
Самый удобный и современный способ ведения реестра лицензий, который разработчики 1С внедрили именно для того, чтобы уйти от хаотичного использования счета 97.
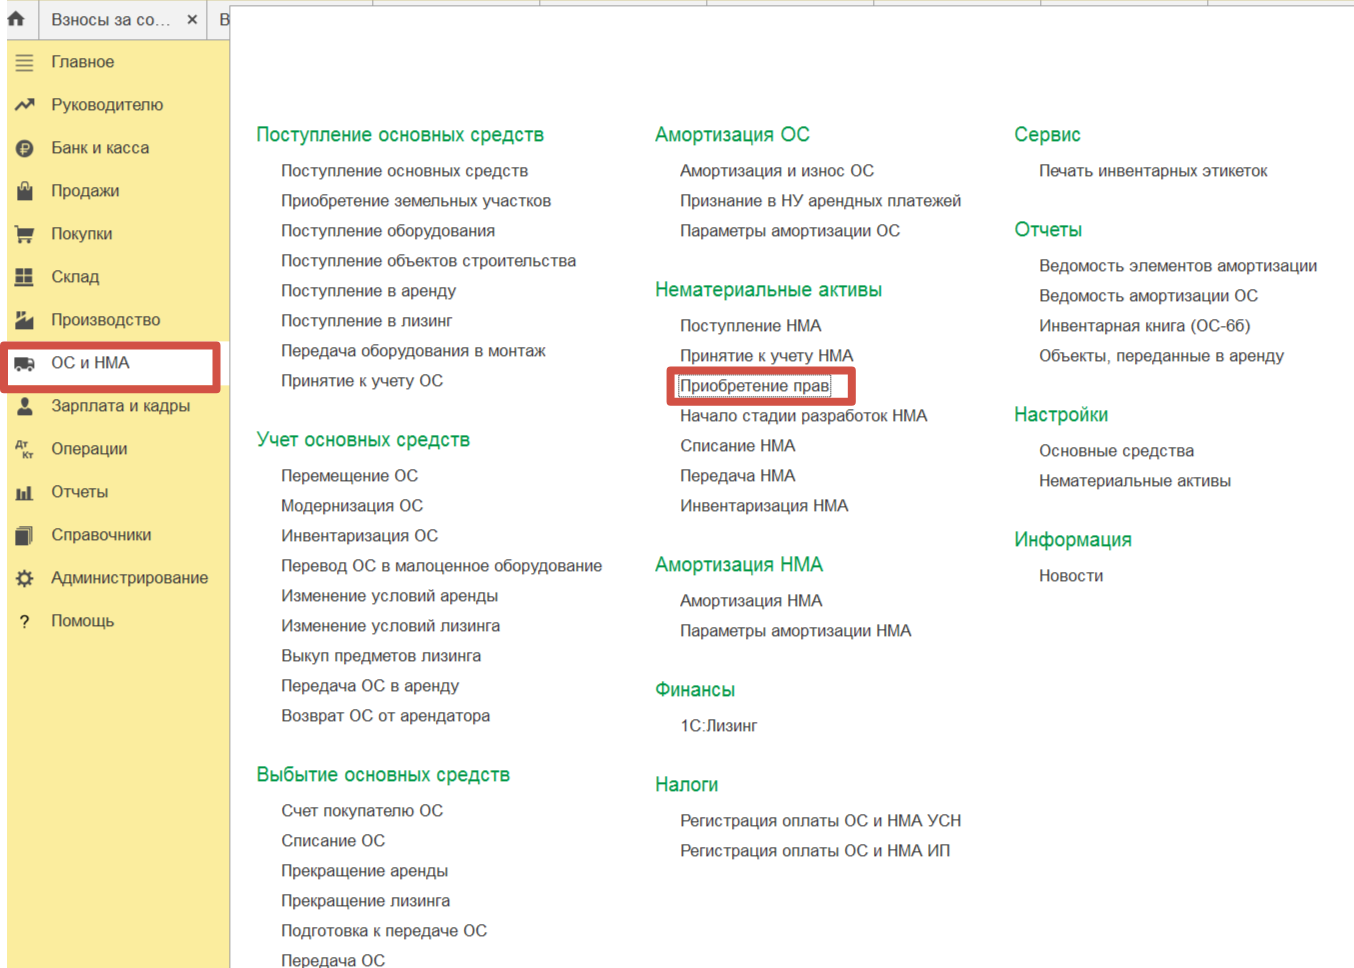
Механизм называется «Приобретение прав». Он находится в разделе ОС и НМА → Нематериальные активы → Приобретение прав.
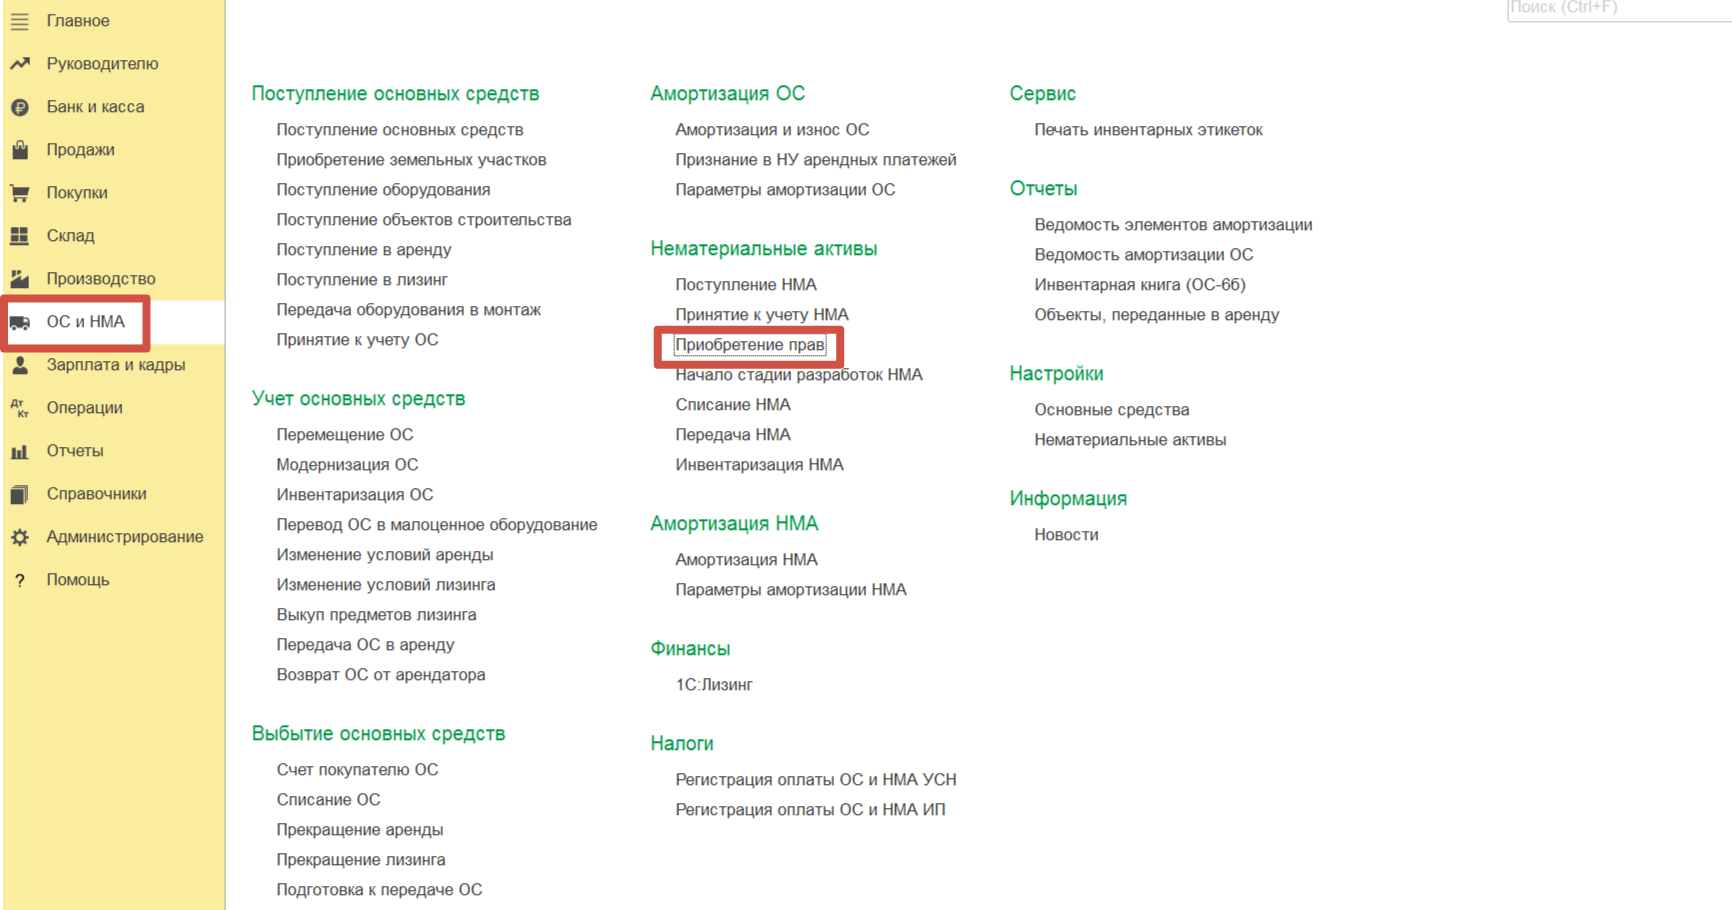
Несмотря на то что документ живет внутри подсистемы «НМА», программа четко понимает разницу: если вы ставите галочку или выбираете вид актива «Право пользования (неисключительное)», она не будет требовать начислять амортизацию через счет 05 и формировать стоимость на счете 04. Она использует заложенный в нее алгоритм распределения со счета 76.18.
Хотите учесть неисключительные права на программу, которые:
Это классическая ситуация для небольших программных продуктов стоимостью до 100 000 руб., а также для облачных сервисов и подписок.
- В бухгалтерском учёте признаются единовременно.
- В налоговом учёте списываются равномерно в течение срока действия лицензии.
Это классическая ситуация для небольших программных продуктов стоимостью до 100 000 руб., а также для облачных сервисов и подписок.
Пошаговый алгоритм работы через «Приобретение прав»
Этот способ идеально подходит, когда у вас много разных лицензий (СБИС, 1С-Отчетность, антивирусы, КриптоПро), и вы хотите видеть их список в едином журнале с датами окончания.
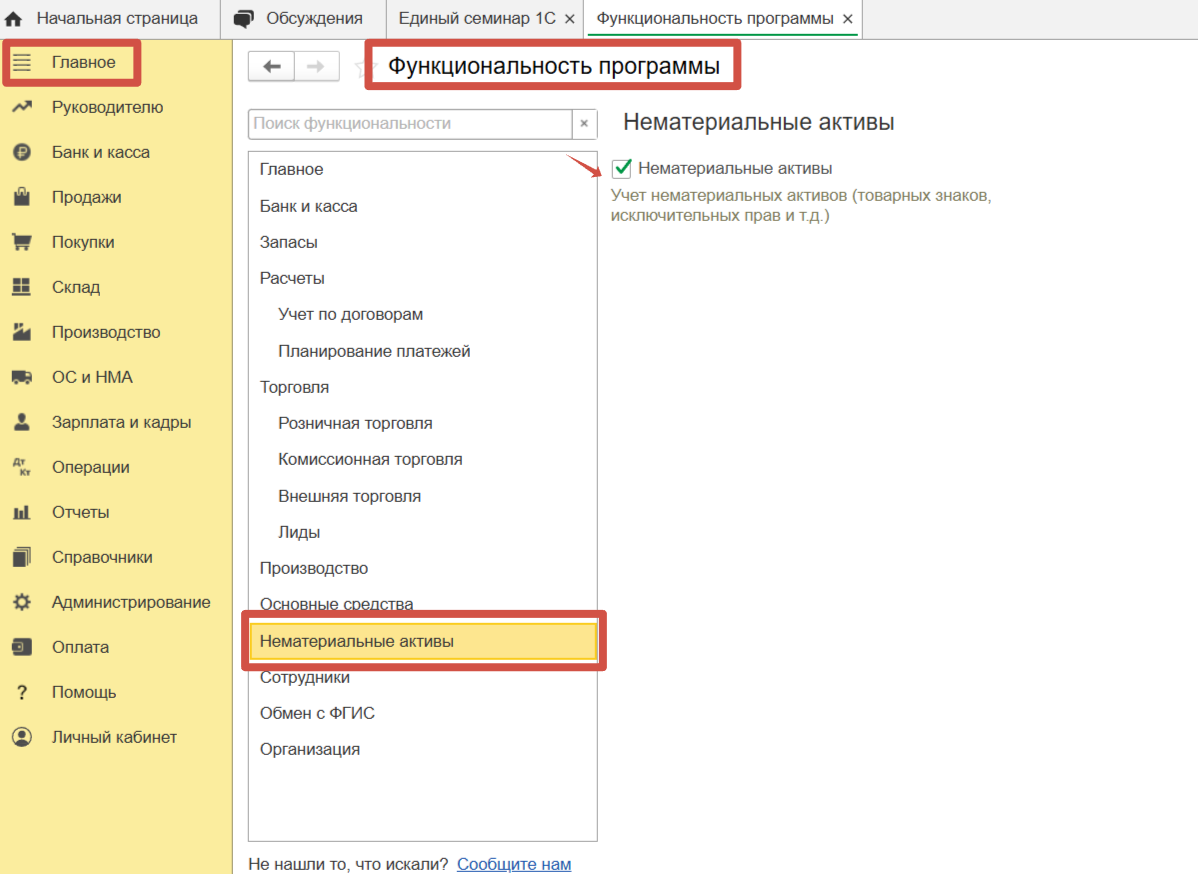
Шаг 1. Настройка функциональности
Перед первым использованием нужно включить саму возможность такого учета:
- Раздел Главное — Функциональность.
- Вкладка Нематериальные активы.
- Поставьте флажок «Права на использование программного обеспечения».
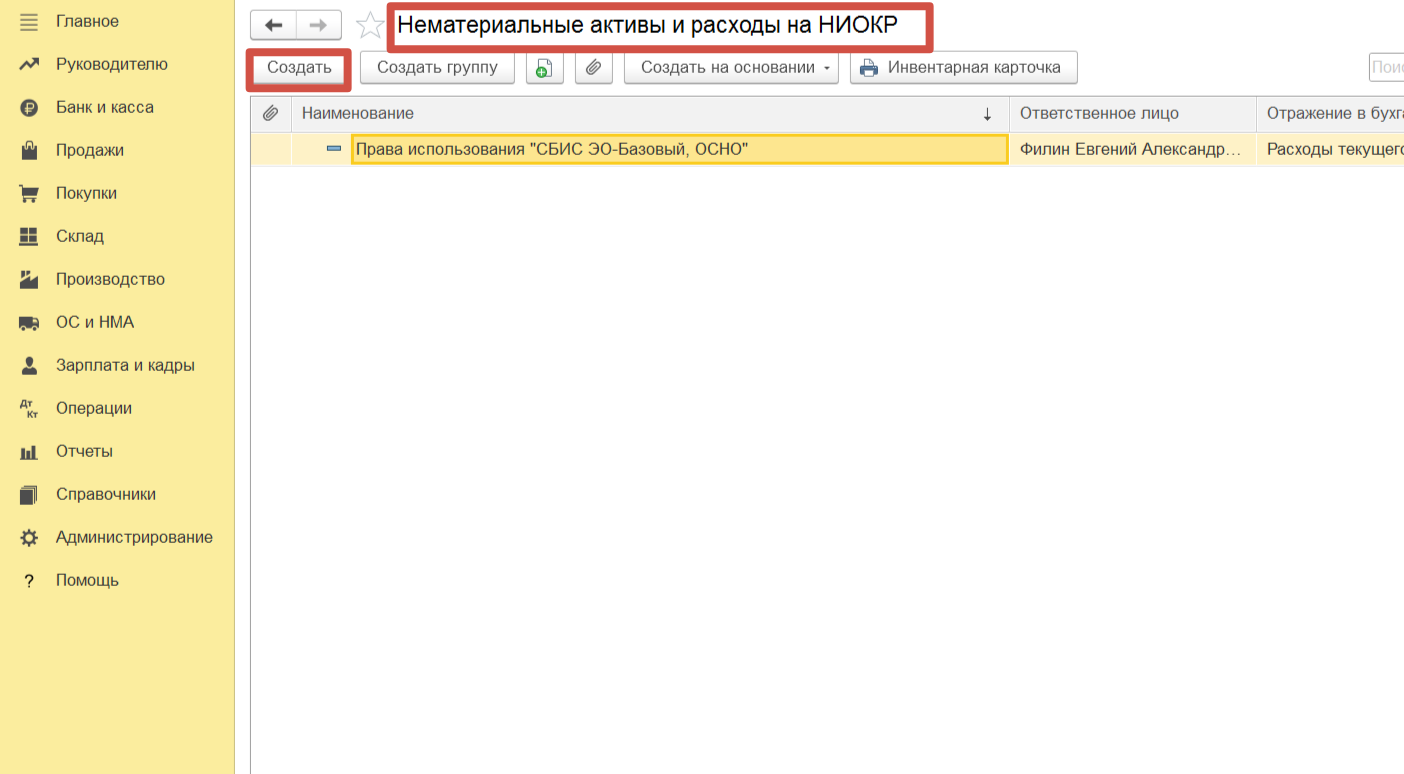
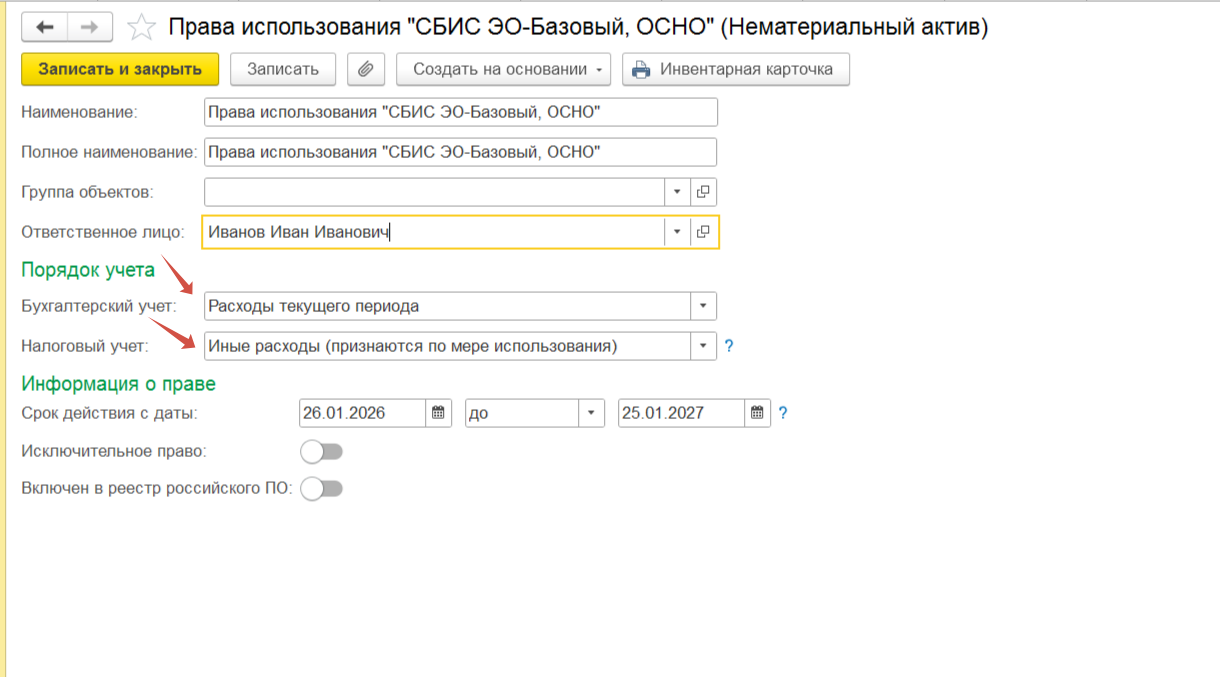
Шаг 2. Создание карточки объекта (справочник НМА)
Это заменяет создание элемента в справочнике «Расходы будущих периодов».
- Раздел Справочники — Нематериальные активы.
- Создать. Наименование: «Права использования "СБИС ЭО-Базовый, ОСНО"».
- Важные поля:
Шаг 3. Оформление поступления
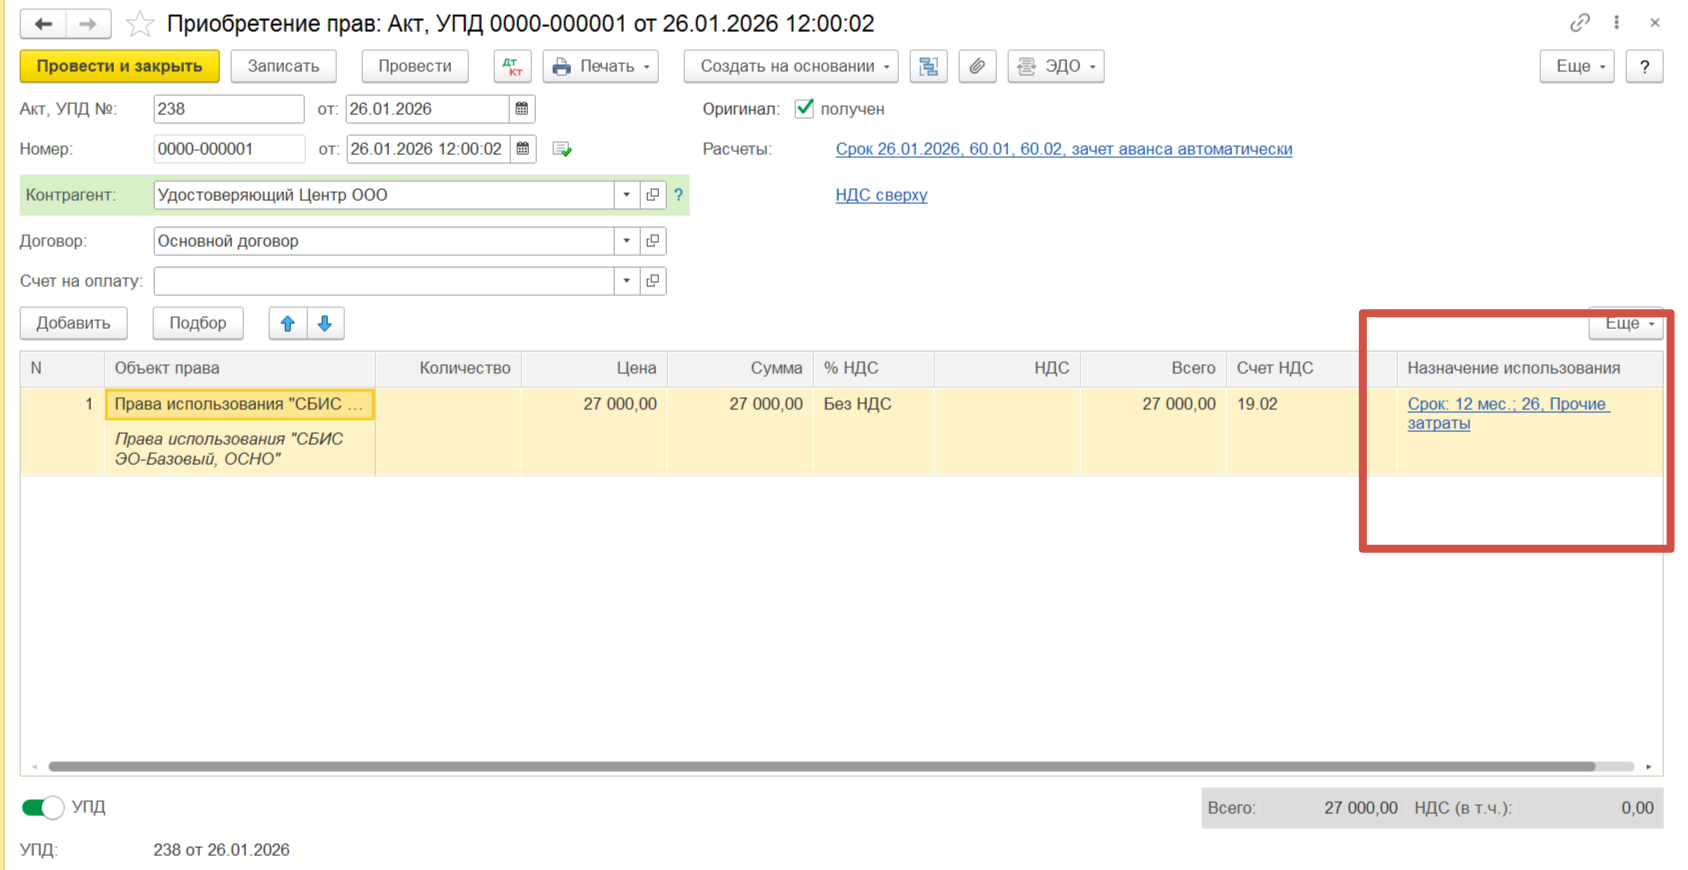
- Раздел ОС и НМА — Нематериальные активы — Приобретение прав.
- Вид операции: «Приобретение права».
- Контрагент: Удостоверяющий Центр ООО.
- В табличной части нажмите «Добавить» и выберите созданную карточку НМА из Шага 2.
- Укажите сумму (например, 27 000 руб.).
- Проведите документ.
Что произойдет внутри программы:
- Документ сам определит, что это не исключительное право.
- Вместо формирования проводки Дт 08.05 Кт 60, он сделает прямую проводку Дт 76.18 Кт 60.01.
- В регистрах накопления зафиксируется информация о том, какую сумму и за какой период нужно списать.
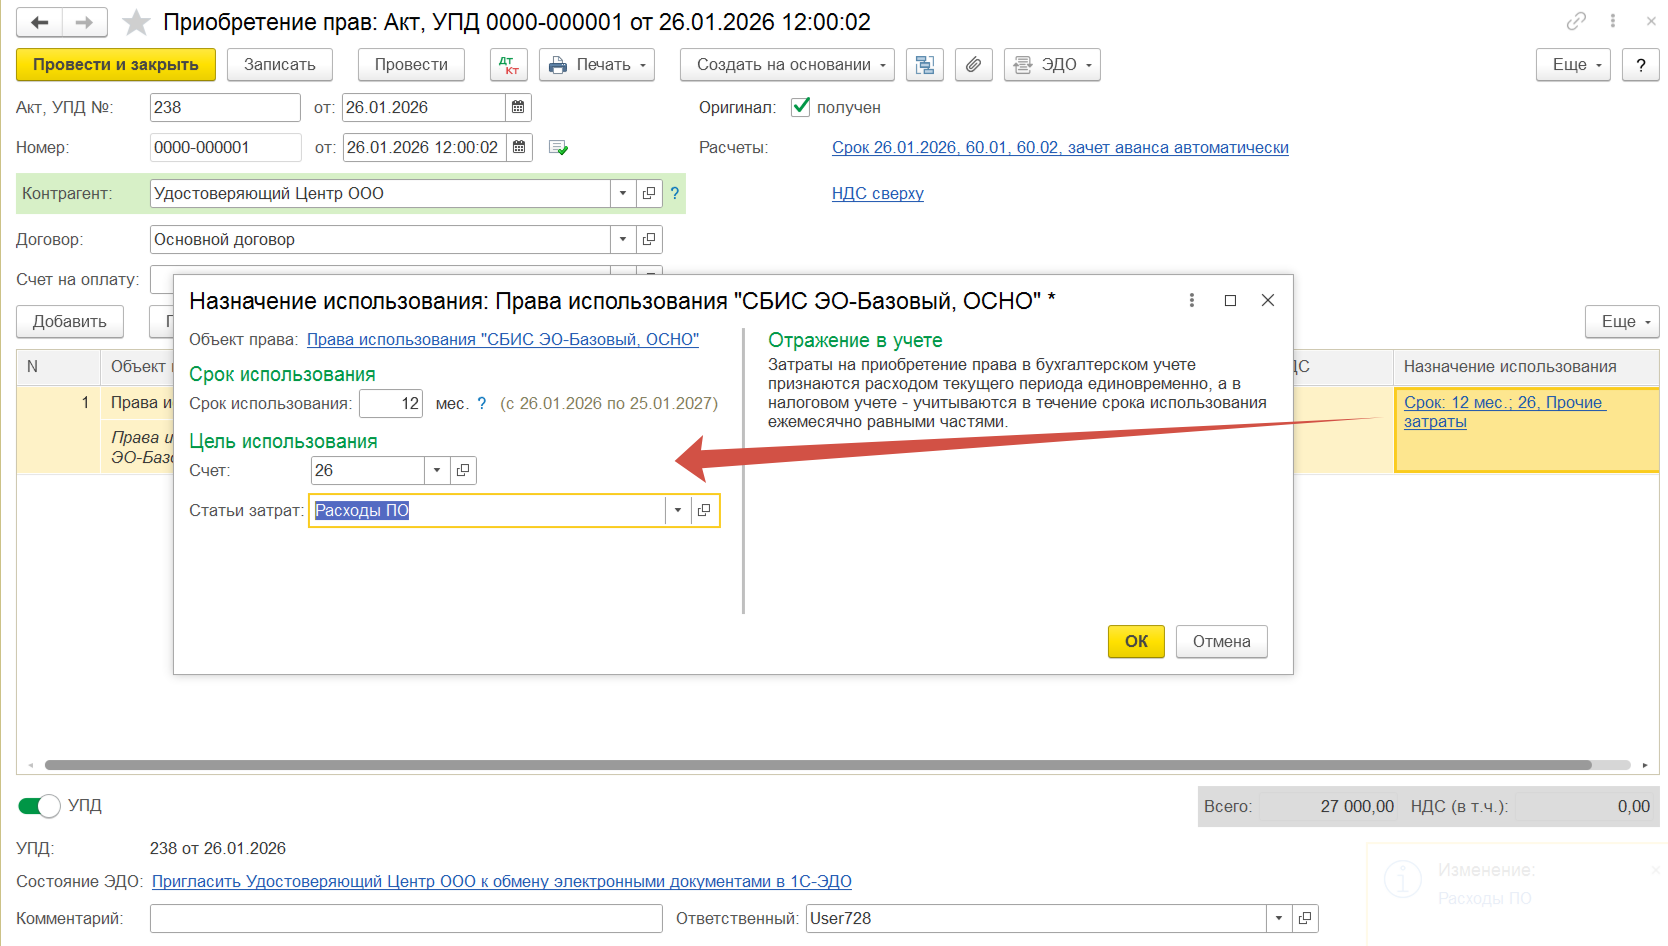
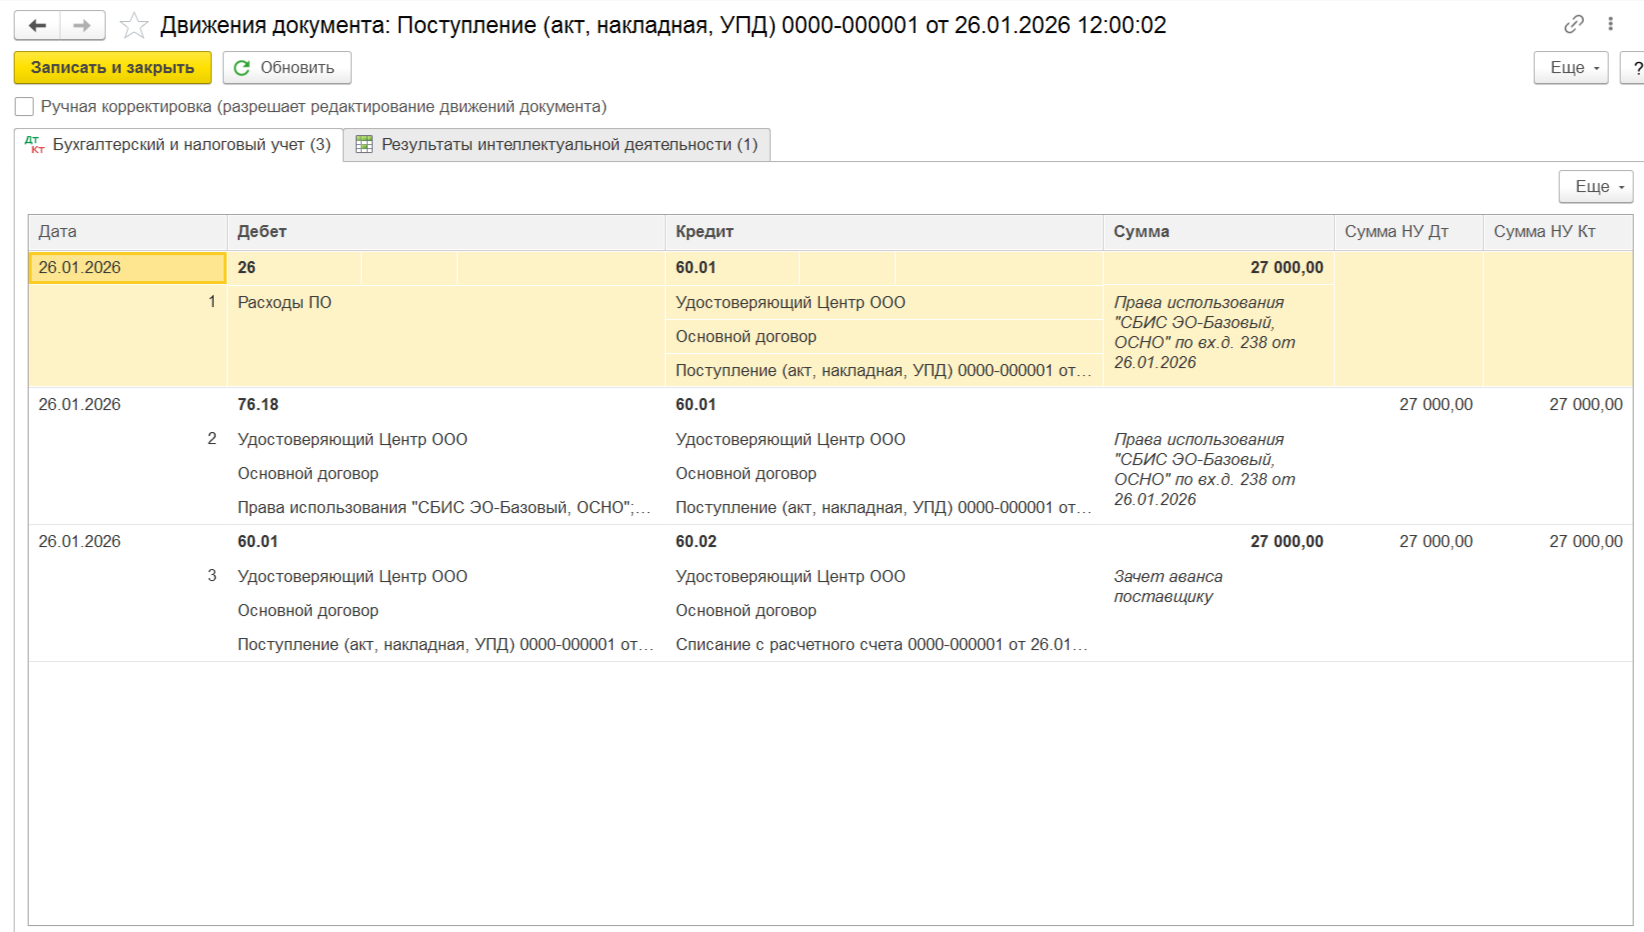
именно тот результат, к которому мы стремились. Давайте разберём эти проводки по полочкам и объясним, почему они возникли.
Почему сформировались две разные проводки?
Это классический пример временной разницы между бухгалтерским (БУ) и налоговым учётом (НУ). В нашем случае программа корректно отработала настройки карточки нематериального актива:
- Бухгалтерский учёт: «Расходы текущего периода».
- Налоговый учёт: «Прочие расходы… не могут учитываться как амортизируемый НМА».
Эти два варианта — единственно верные для нашей задачи.
Разбор первой проводки (Дт 26 Кт 60)
Эта проводка возникла из-за того, что в карточке НМА вы выбрали вариант «Бухгалтерский учёт → Расходы текущего периода».
Что это значит?
Программа видит, что срок действия лицензии менее года или стоимость ниже лимита (100 000 руб.), установленного в учетной политике. Она трактует эту покупку как обычный текущий расход. Поэтому она сразу признала всю сумму затрат на управленческие расходы организации.
⚠️ Важно понимать: здесь нет счёта 97. Счёт 97 («Расходы будущих периодов») используется только тогда, когда в БУ выбран метод «По месяцам», а в документе указан счёт 97. Поскольку у вас выбрано «Расх. тек. пер.», программа просто списывает всё на затраты напрямую.
Разбор второй проводки (Дт 76.18 Кт 60)
А вот эта проводка появилась благодаря налоговому учёту. Это дебиторская задолженность для дальнейшего равномерного признания.
📝 Как это работает с точки зрения закона? Согласно п. 3 ст. 257 НК РФ, неисключительные права на ПО нельзя ставить на баланс НМА (счёт 04), если организация использует их более 12 месяцев. Их нужно учитывать обособленно через специальный транзитный счёт — 76.18. Именно этот пункт реализован в программе под названием налогового метода «Прочие расходы…».
В конце каждого месяца при закрытии программа будет автоматически создавать операцию распределения со счёта 76.18 на налоговые расходы равными долями до конца срока использования лицензии.
Итоговая схема движения средств
Вид учетаПроводка при поступлении Ежемесячное движение
БХГАЛТЕРСКИЙ: Расходы текущего периода
Дт 26 / Дт 44 ➔ Кт 60 (вся сумма)
Нет (все уже в расходах)
НАЛОГОВЫЙ: Прочие расходы...
Дт 76.18 ➔ Кт 60 (накопительная запись)
Кт 76.18 ➔ Дт расхода (равномерно)
Таким образом, у вас образовалась временная разница: в бухучёте лицензия признана расходом мгновенно, а в налоговом — постепенно. Это абсолютно нормальная ситуация, предусмотренная законодательством.
Почему возникла третья проводка (зачёт аванса)?
У нас стоит галочка «Зачёт аванса автоматически» и указана сумма расчётов: 26.01.2026 60.01 60.02. Это означает, что при проведении документа поступления услуг программа нашла ранее оплаченный авансовый платёж поставщику и произвела зачет.
Поэтому к двум основным проводкам:
- Дт 26/44 ➔ Кт 60.01 — признание затрат в БУ;
- Дт 76.18 ➔ Кт 60.01 — принятие к учёту для НУ, добавилась ещё одна:
- Кт 60.01 ➔ Дт 60.02 — зачёт авансового платежа.
Эта проводка не имеет отношения ни к бухгалтерскому, ни к налоговому учету самой лицензии. Она просто закрывает дебиторскую задолженность перед поставщиком по этому документу поступлением денежных средств из раздела «Банк и касса».
Шаг 3: Закрытие месяца
В конце каждого месяца программа автоматически создаст операцию распределения: Дт 26 / Дт 44 Кт 76.18
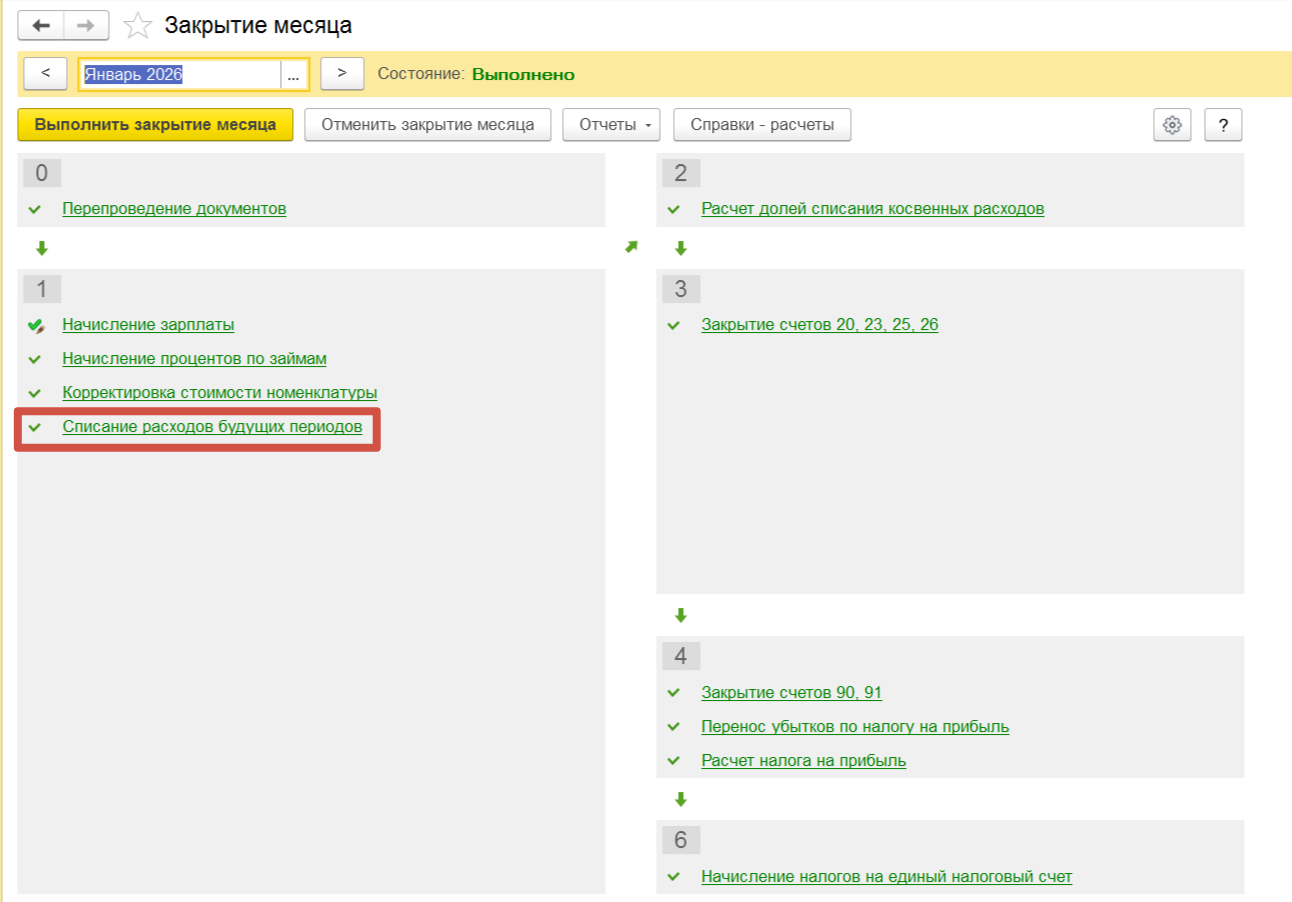
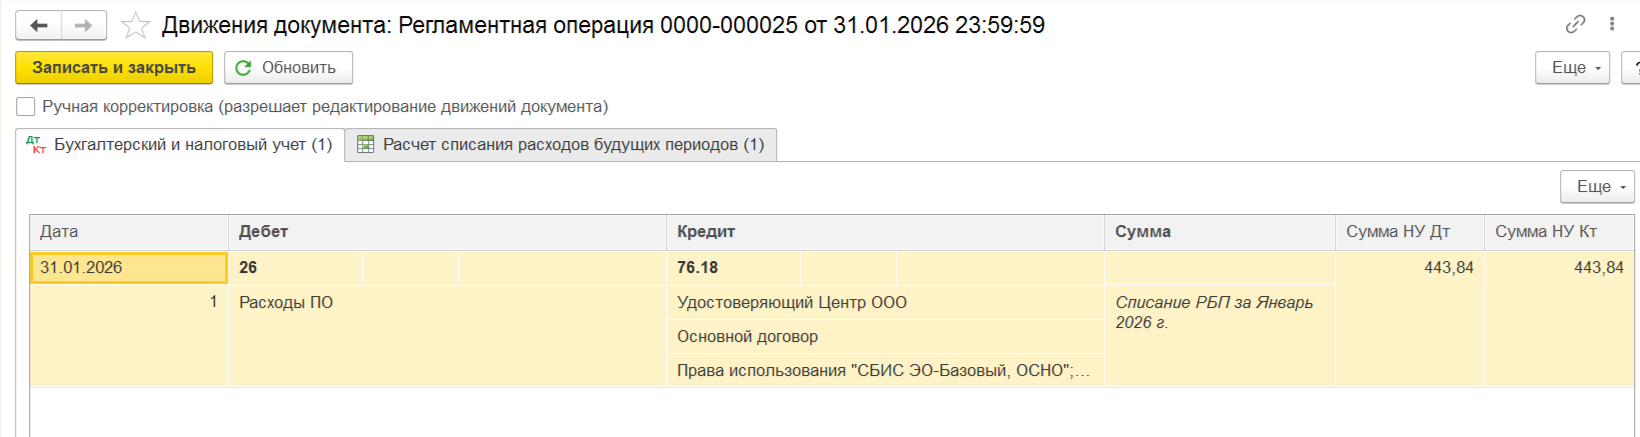
Именно этот отчёт — Справка-расчёт списания расходов будущих периодов — является самым удобным инструментом для проверки правильности распределения затрат на облачные лицензии и ПО.
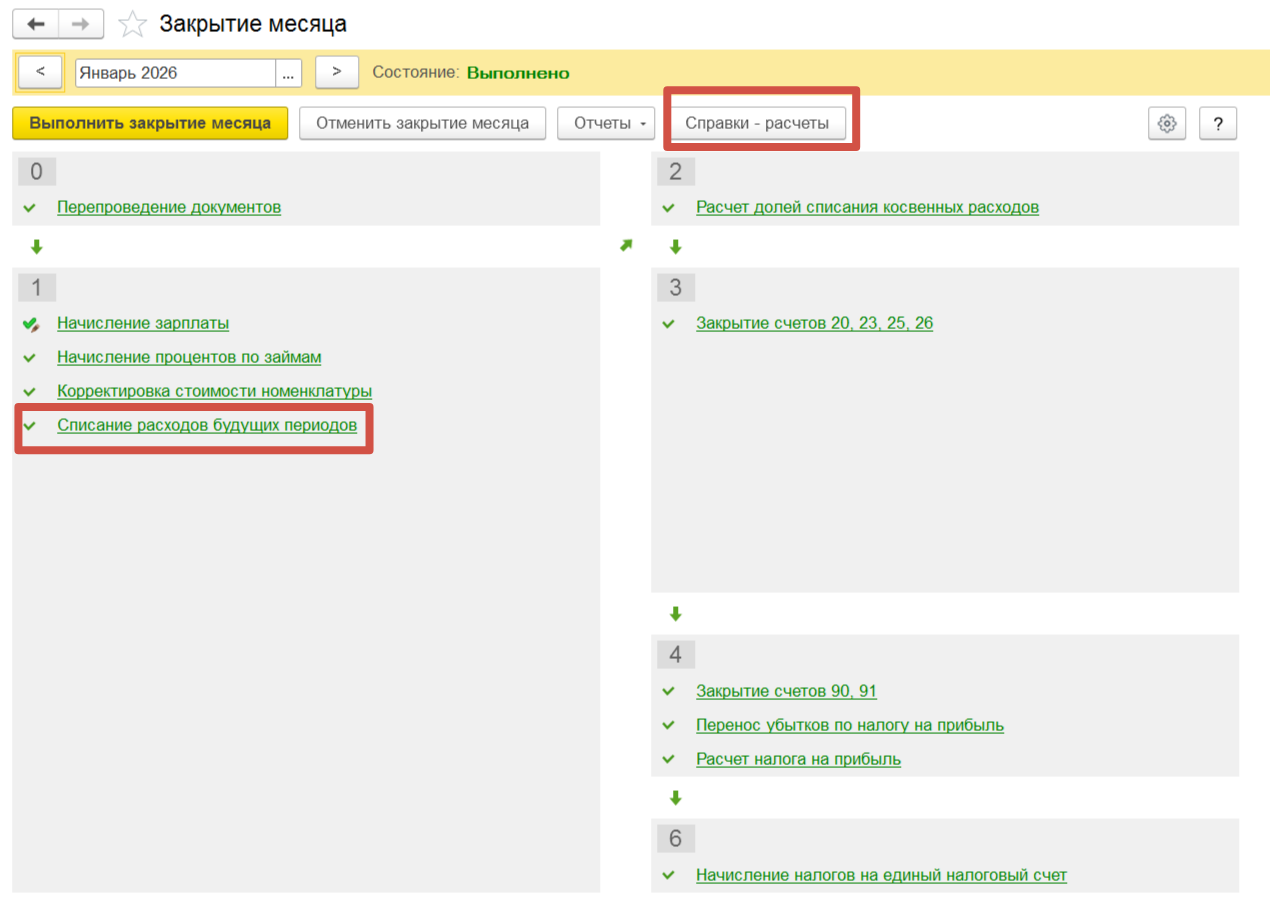
два пути для открытия отчёта. Давайте подробно разберём оба варианта на основе этих изображений.
Вариант А: Из процедуры закрытия месяца
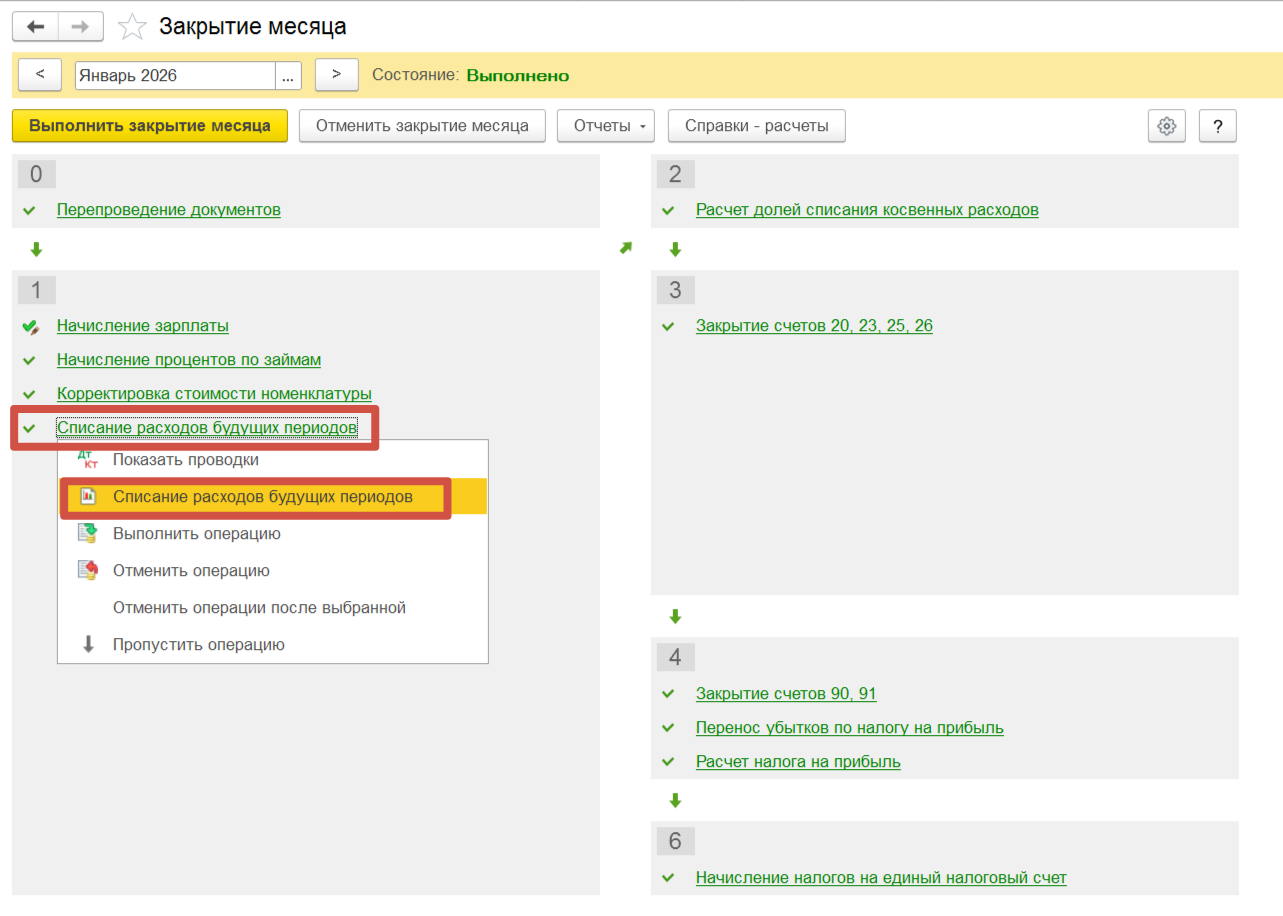
Это самый быстрый способ.
- На вкладке «Закрытие месяца» найдите пункт с зелёной галочкой под номером [1]: Списание расходов будущих периодов (или аналогичный по смыслу).
- Нажмите на него правой кнопкой мыши или просто дважды кликните левой.
- Откроется окно самой операции распределения затрат.
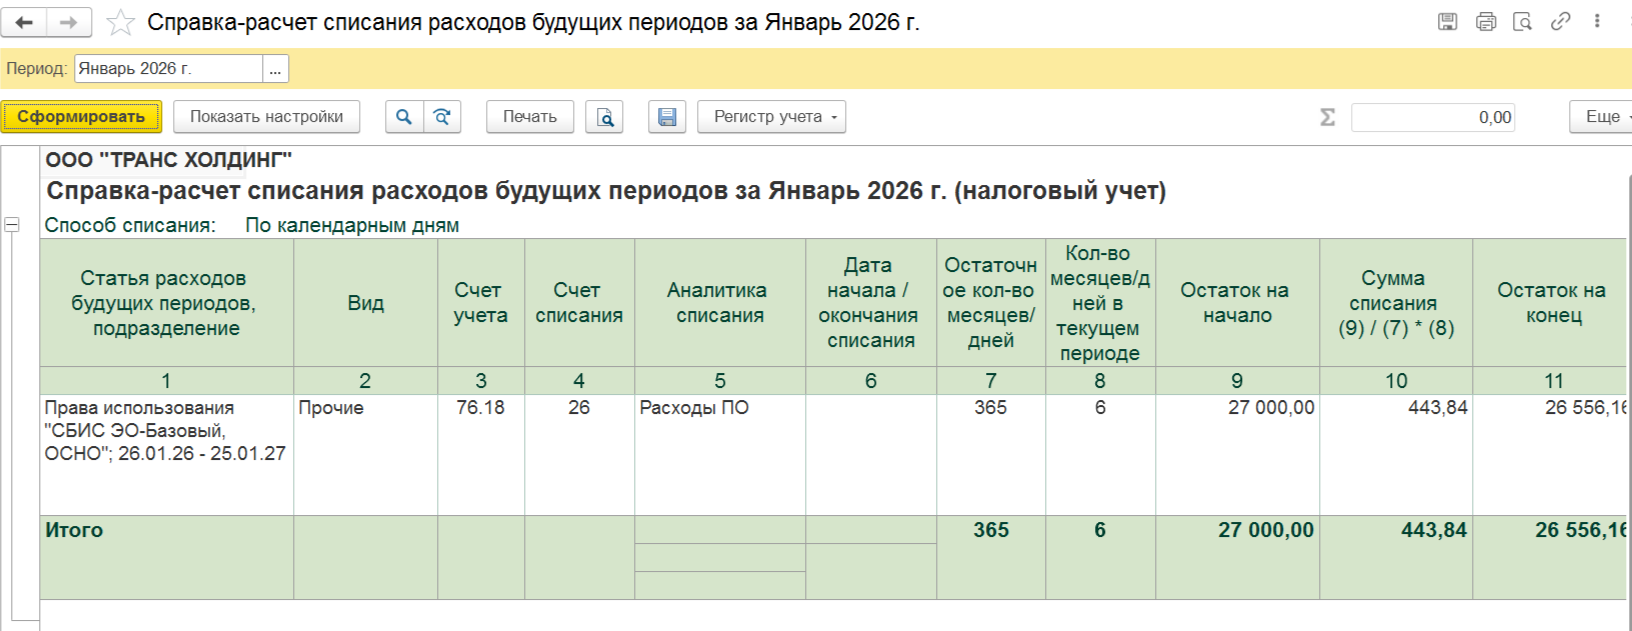
В этом окне вы увидите список всех ваших программных продуктов и облачных сервисов, которые списываются в налоговом учёте равномерно.
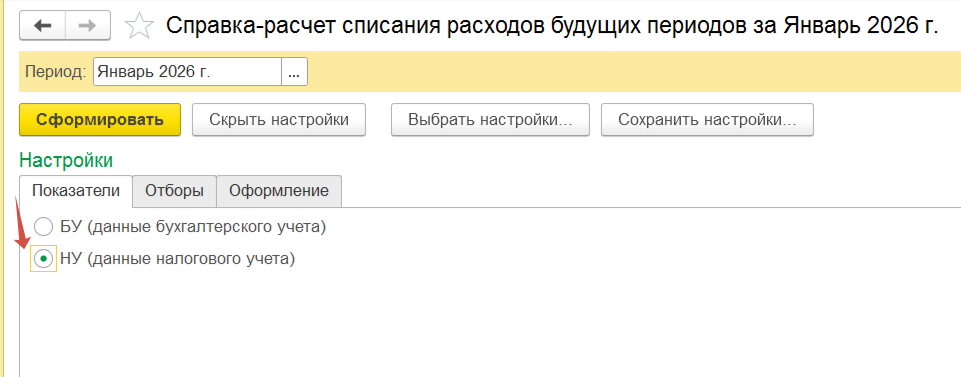
На скриншоте отображены настройки отчёта «Справка-расчёт списания расходов будущих периодов». И именно этот пункт — «НУ (данные налогового учёта)» — является ключевым для вашей ситуации.
Почему это важно?
Дт 26 ➔ Кт 76.18. То есть программа не создаёт накопительную запись на счёте 97 или 76.18 в рамках бухгалтерского учёта. Поэтому при выборе варианта «БУ» отчёт действительно будет пустым.
А вот налоговый учёт (НУ) у вас настроен как «Иные расходы (признаются по мере использования). Именно поэтому программа автоматически формирует виртуальную задолженность и ежемесячно распределяет её через регламентную операцию закрытия месяца.
Если всё совпадает, значит, ваша настройка верная!
Программа покажет:
- Документ поступления;
- Срок действия права (с какой даты по какую);
- Общую сумму договора;
- Месячную сумму, которую программа планирует признать расходом именно сейчас.
⚠️ Важно: В вашем случае, когда бухгалтерский учёт признаётся сразу (Дт 26 Кт 76.18), а налоговый — постепенно, этот отчёт показывает только движение по налоговому учёту. Он подтверждает, что сумма распределяется верно.
Вариант Б: Через меню справки-расчёты
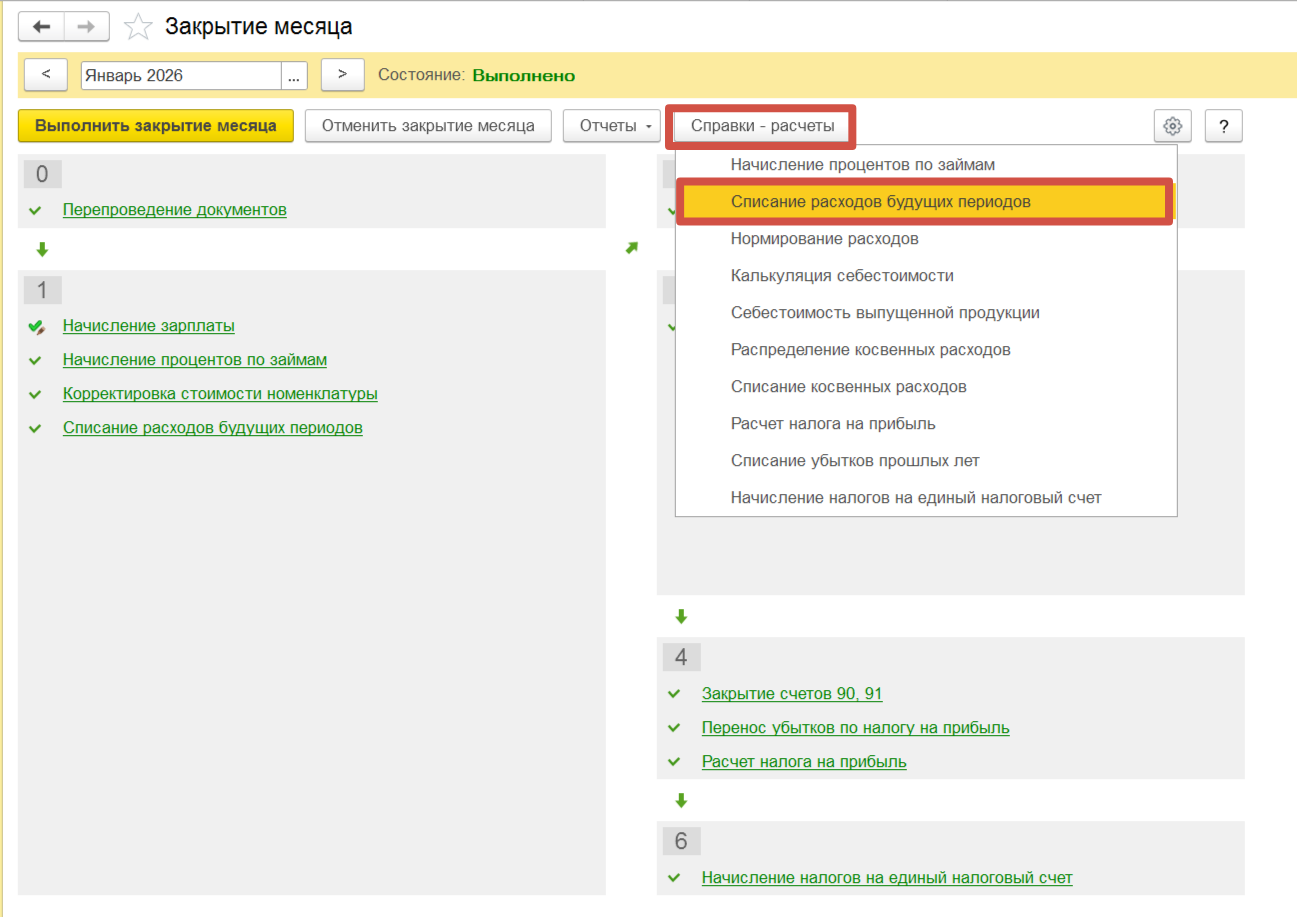
Этот путь чуть длиннее, но иногда удобнее, если нужно найти конкретный расчёт без запуска всей процедуры закрытия.
- В том же самом окне «Закрытие месяца», которое открыто у вас на экране, посмотрите вверх.
- Справа от кнопки Отчёты есть выпадающий список Справки - расчёты.
- Раскройте его и выберите пункт «Списание расходов будущих периодов». (Или аналогичное название, например, «Распределение прочих расходов», «Признание расходов по правам»).
Откроется тот же самый отчёт, который мы описывали выше.
В наших предыдущих сообщениях мы обсуждали, как именно программа распределяет затраты по счёту 76.18. Но в конечном итоге эти расходы должны попасть на определённый управленческий (косвенный) счёт.
Формируем финальную проводку по закрытию управленческих расходов.
Давайте подробно разберём этот шаг. Он является логическим завершением всего нашего обсуждения о том, как программа распределяет затраты на ПО.
Что делает эта процедура?
В вашем случае нас интересует именно счёт 26 («Общехозяйственные расходы»), так как именно туда попала ваша лицензия СБИС (или любая другая облачная услуга) при выборе варианта бухгалтерского учёта «Расходы текущего периода».
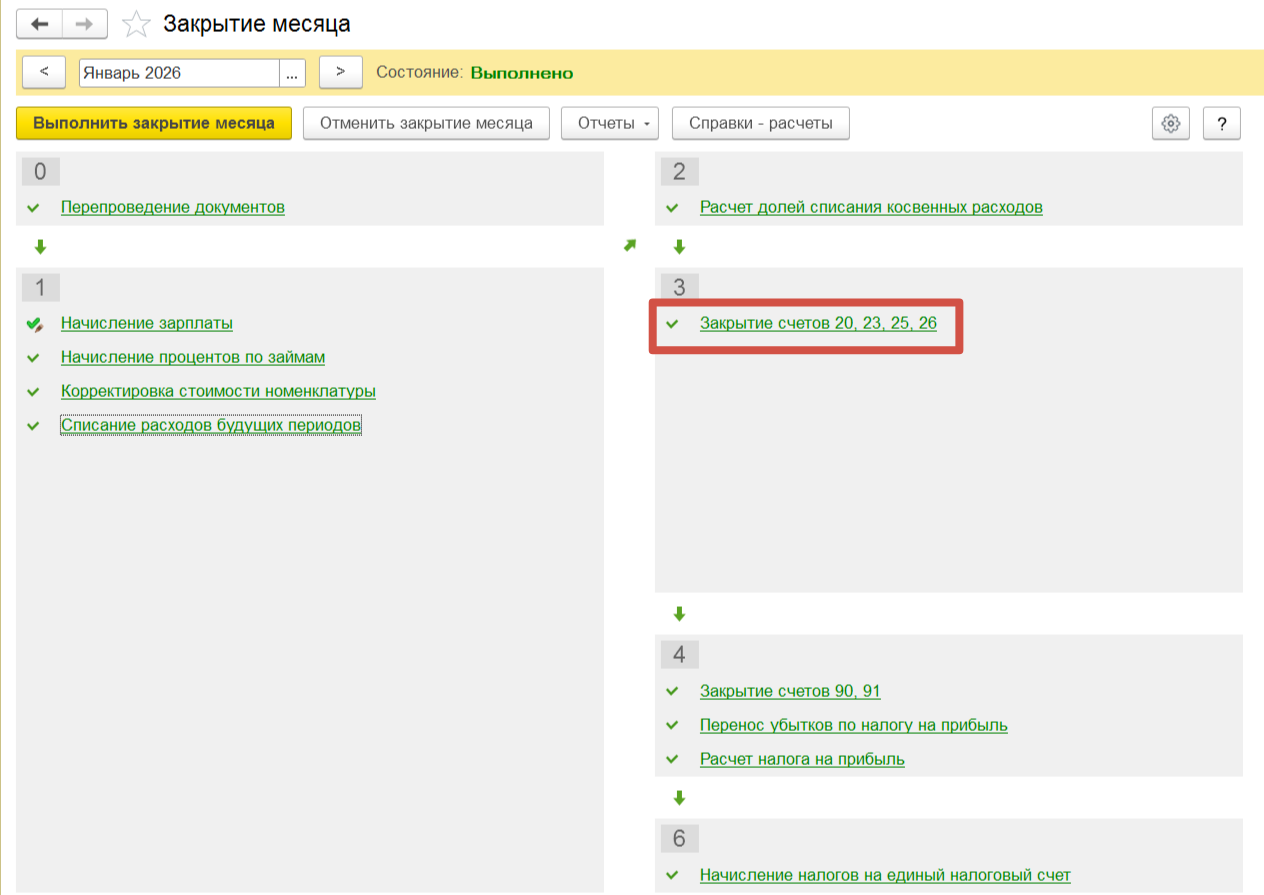
Как работает распределение для счёта 26?
Когда вы запускаете эту операцию:
- Программа анализирует остаток на счёте 26.
- (Там уже сидит вся сумма вашей лицензии, а также зарплаты административного персонала, аренда офиса, связь и т.д.).
- В большинстве стандартных конфигураций для общехозяйственных расходов используется счёт 90.08 «Управленческие расходы»:
- Дт 90.08 ➔ Кт 26.
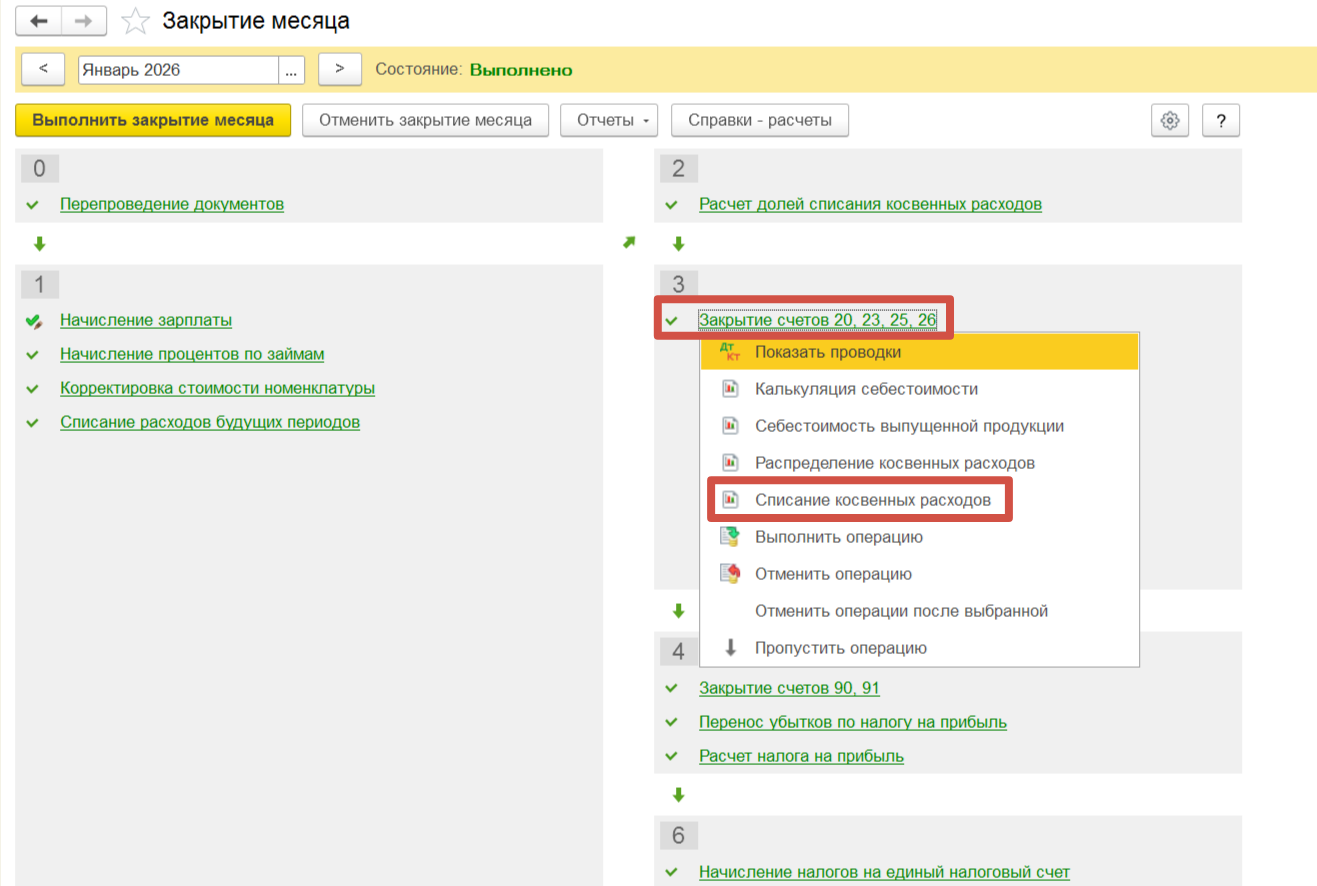
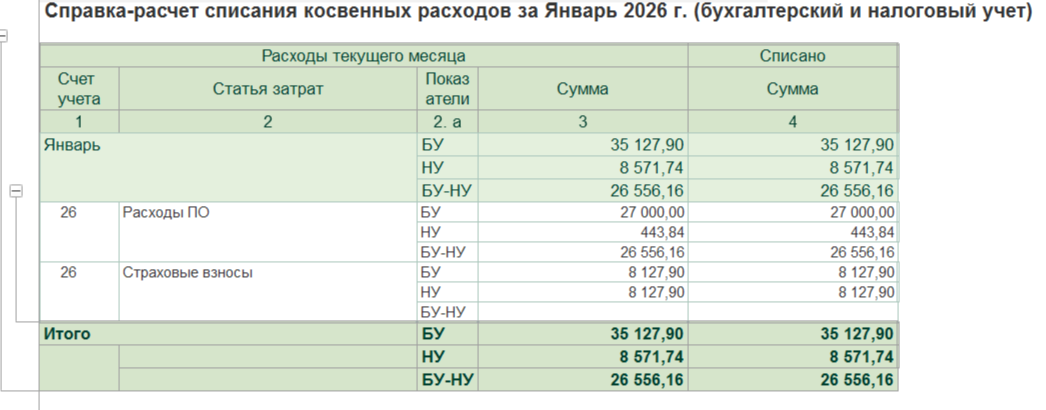
Если посмотреть скриншот (Справка-расчёт косвенных расходов), то разница между БУ и НУ (Б-У-НУ) составляет ровно ту сумму, которая осталась неотработанной в январе из годовой лицензии СБИС:
27 000 – 443,84 = 26 556,16. Эта сумма висит на счёте 76.18 в налоговых регистрах и будет равномерно уменьшаться каждый месяц до конца срока действия лицензии.
27 000 – 443,84 = 26 556,16. Эта сумма висит на счёте 76.18 в налоговых регистрах и будет равномерно уменьшаться каждый месяц до конца срока действия лицензии.
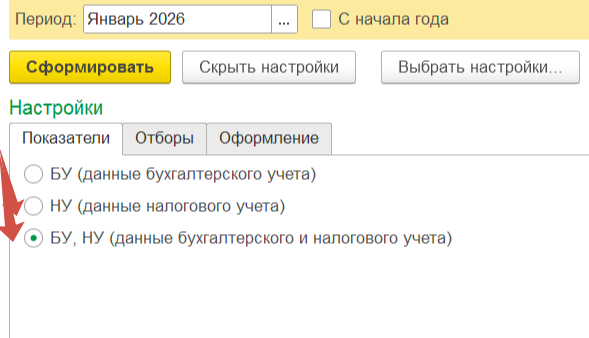
При проверке корректности распределения затрат в отчёте «Справка-расчёт расходов будущих периодов» обязательно нужно ставить галочку «НУ (данные налогового учёта) или «БУ, НУ».
Только так вы увидите движение по счёту 76.18 и проверите правильность ежемесячной суммы.
Поскольку счёт 26/44 является управленческим/сбытовым и относится к категории косвенных расходов, при формировании налоговой декларации эта сумма попадает именно в Лист 02 → Приложение № 2 → Строка 040 «Косвенные расходы – всего».
Важно: Если бы вы использовали исключительное право на ПО стоимостью более 100 000 руб., оно стояло бы на балансе (счёт 04), амортизировалось через счёт 05, и тогда затраты попадали бы в декларацию по строке 030 «Прямые расходы».
Но в нашем случае с лицензией СБИС — только строка 040.
Важно: Если бы вы использовали исключительное право на ПО стоимостью более 100 000 руб., оно стояло бы на балансе (счёт 04), амортизировалось через счёт 05, и тогда затраты попадали бы в декларацию по строке 030 «Прямые расходы».
Но в нашем случае с лицензией СБИС — только строка 040.
Бухгалтерская (финансовая) отчетность
- В бухгалтерском балансе (Форма №1) эти расходы не отражаются вообще. Они не формируют актив и не увеличивают стоимость имущества организации.
- В отчёте о финансовых результатах (Форма №2) вся сумма лицензии попадает в строку 2220 «Управленческие расходы».
- (Если бы лицензия использовалась для торговых точек — в 2210 «Коммерческие расходы», но у вас она управленческая).
⚠️ Важно: Поскольку вы признали всё сразу, а налоговом учёте (НУ) распределяете равномерно, возникнет временная разница по ПБУ 18/02. Эта разница отразится в приложении к балансу как отложенный налоговый актив (ОНА).